Betriebshaftpflicht
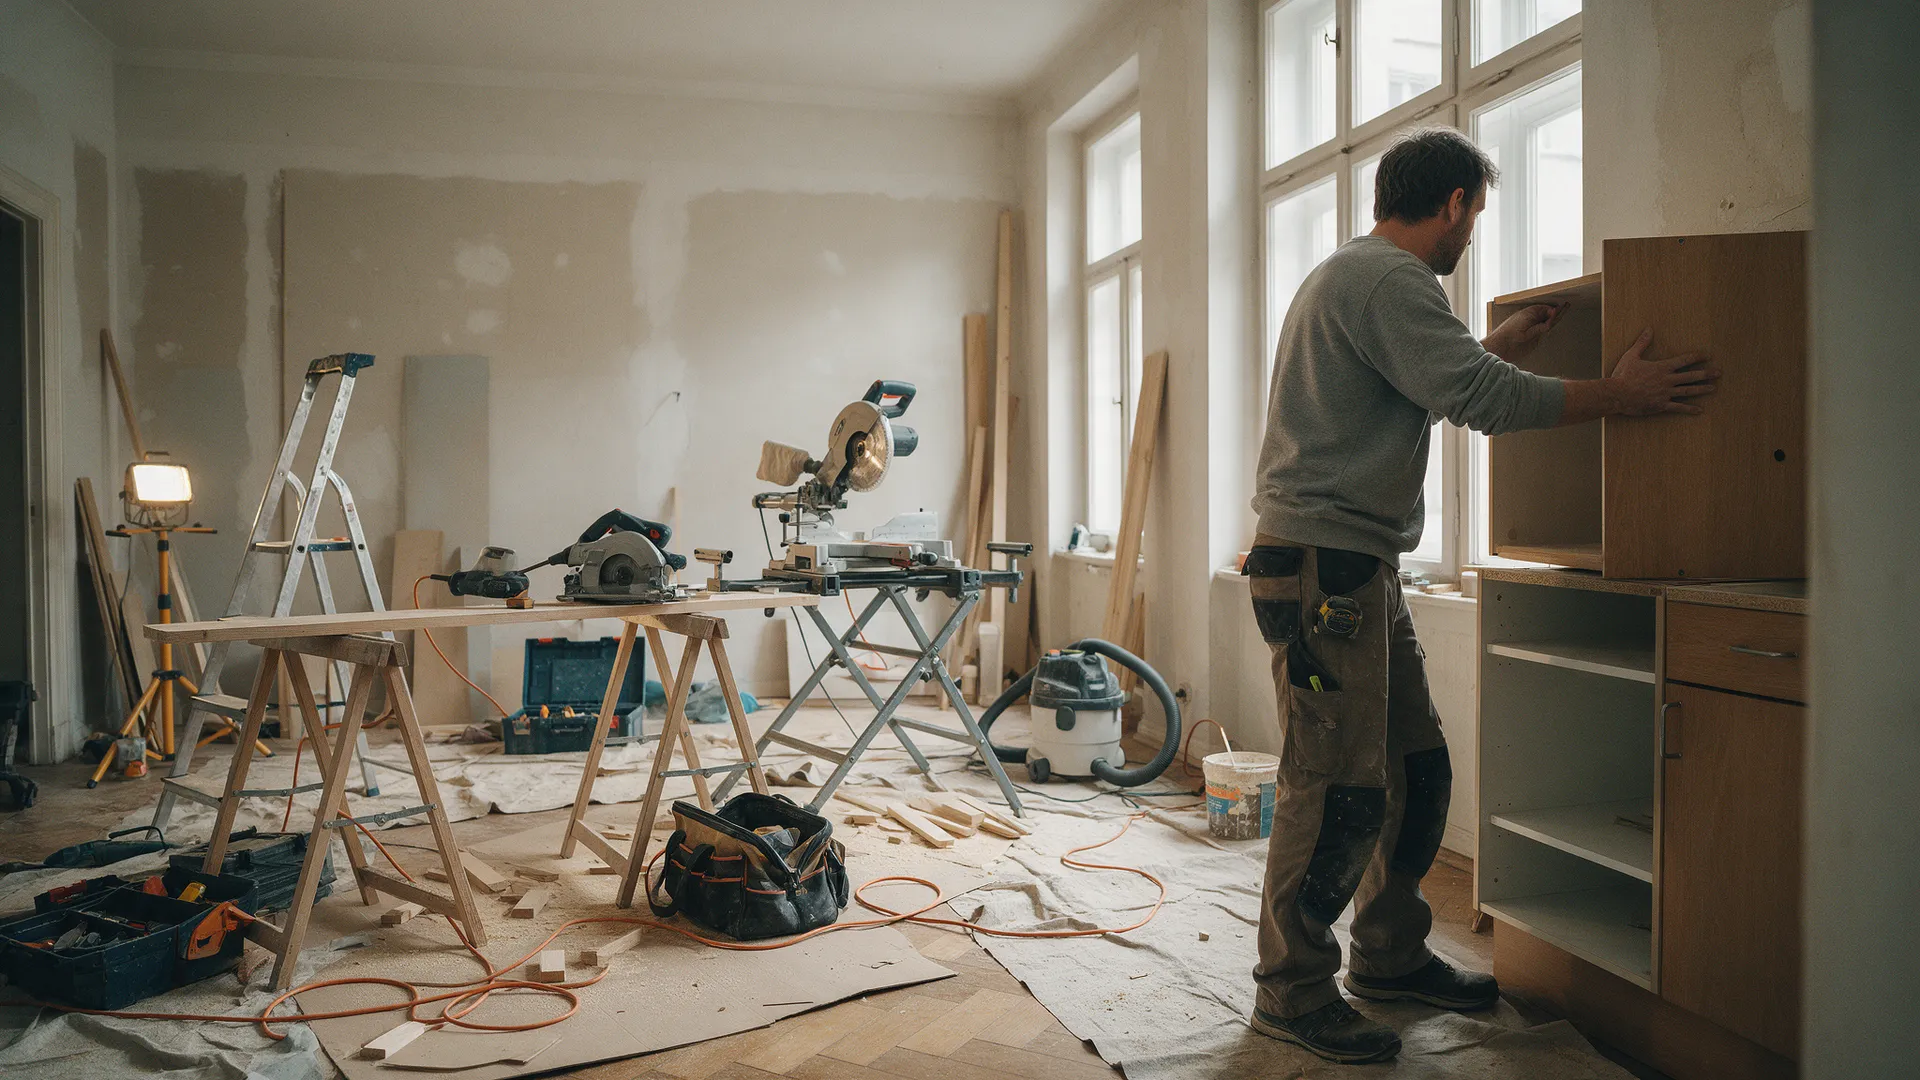
Ein Kunde stolpert über dein Kabel, beim Einbau kippt ein Schrank auf das Ceranfeld: Wer einem anderen schadet, muss dafür geradestehen. Die Betriebshaftpflicht übernimmt das für deinen Betrieb. Sie ist die Basis, ohne sie sollte niemand selbstständig arbeiten.
Wie die Privathaftpflicht, nur für deinen Betrieb
Das Prinzip kennst du von zu Hause: Wer einem anderen schadet, muss den Schaden ersetzen. Die Privathaftpflicht zahlt aber nur im Privatleben. Was bei der Arbeit passiert, schließt sie aus. Dafür ist die Betriebshaftpflicht da.
- Personenschaden
- Privat: Du fährst mit dem Rad einen Fußgänger an, er bricht sich das Bein.
- Im Betrieb: Ein Kunde stolpert in deiner Werkstatt über ein Kabel und bricht sich das Handgelenk.
- Sachschaden
- Privat: Beim Umzug eines Freundes fällt dir sein Fernseher aus der Hand.
- Im Betrieb: Beim Einbau der Küche kippt ein Hängeschrank auf das neue Ceranfeld.
- Folgeschaden
- Privat: Der Fußgänger kann sechs Wochen nicht arbeiten und verdient weniger.
- Im Betrieb: Der Wasserschaden nach deiner Montage legt das Café darunter eine Woche lahm.
Sie zahlt, und sie wehrt ab
Nicht jede Forderung ist berechtigt, und nicht jede ist so hoch, wie sie gestellt wird. Deshalb prüft die Versicherung zuerst. Das ist die Hälfte ihres Werts.
- Etwas passiert beim Kunden, in der Werkstatt, auf der Baustelle
- Jemand fordert Geld du meldest den Schaden, wir kümmern uns
- Die Versicherung prüft Wer ist schuld? Wie hoch ist der Schaden wirklich?
Ohne sollte keiner loslegen
Sachschäden sind ärgerlich. Existenzbedrohend wird es, wenn ein Mensch schwer verletzt wird. Dann kommen über Jahre Kosten zusammen, die kein kleiner Betrieb allein trägt.
- Die Haftung hat keine Obergrenze. Wer schuld ist, zahlt den ganzen Schaden, egal wie hoch.
- Auch mit dem Privatvermögen. Als Einzelunternehmer oder in der GbR haftest du mit allem, was du hast: Konto, Auto, Haus.
- Auftraggeber fragen danach. Viele Kunden, Vermieter und Ausschreibungen verlangen den Nachweis, bevor es losgeht.
Ein schwerer Personenschaden
- Behandlung und Reha
- Schmerzensgeld
- Verdienstausfall
- Umbau und Pflege
- Rente, oft lebenslang
Wo die Lücken stecken, gerade im Handwerk
Viele Verträge decken den Grundfall gut ab und lassen an den Rändern Lücken. Diese Punkte sehen wir uns immer an.
-
Tätigkeitsschäden
Schäden an der Sache, an der du gerade arbeitest: das Parkett, das du schleifst, die Fassade, die du streichst. Für das Handwerk der wichtigste Punkt.
-
Leitungsschäden
Beim Bohren oder Graben ein Kabel oder Rohr erwischt. Das wird schnell teuer, vor allem wenn danach der Strom im ganzen Haus fehlt.
-
Schlüsselverlust
Wer Kundenschlüssel oder einen Generalschlüssel verliert, kann für eine ganze Schließanlage geradestehen.
-
Mietsachschäden
Schäden an gemieteten Räumen, etwa an der Werkstatt, dem Laden oder dem Büro.
-
Produkthaftpflicht
Für Handel und Hersteller: Schäden, die ein verkauftes oder hergestelltes Produkt später anrichtet.
Dein Betrieb sitzt im Harz? Dort betreut Günther Bially unsere Kunden vor Ort, mehr auf der Seite Versicherungen für Handwerksbetriebe im Harz.
Angebot für deine Betriebshaftpflicht
4 kurze Schritte, etwa zwei Minuten. Wir fragen nur, was Versicherer für den Beitrag wirklich brauchen. Danach siehst du, welche Bausteine zu deinem Betrieb passen, und schickst uns die Angaben direkt.
Was macht dein Betrieb?
Die Branche bestimmt den Beitrag am stärksten. Genauer beschreibst du es im nächsten Schritt.
Dein Betrieb in Zahlen
Beschreib die Tätigkeit so, wie du sie einem Kunden erklären würdest. Versichert ist später genau das, was im Vertrag steht. Umsatz und Personen reichen ungefähr.
Wo und wie arbeitet ihr?
Mehrfachauswahl möglich. Daraus ergeben sich die Bausteine, die in deinen Vertrag gehören.
Gibt es schon eine Betriebshaftpflicht?
Auch ein alter Vertrag aus der Gründungszeit zählt.
So sieht dein Betrieb nach deinen Angaben für Versicherer aus. Das ist eine erste Einschätzung, das verbindliche Angebot rechnen wir mit dir.
Deine Angaben im Überblick
Sollen wir dir ein Angebot rechnen?
Schick uns die Angaben. Wir vergleichen Tarife, die zu deiner Tätigkeit passen, und melden uns persönlich. Hast du schon einen Vertrag, prüfen wir ihn mit.
So läuft das ab
Drei Schritte, keine Verpflichtung.
- 1
Wir schnacken
Du erzählst, was dein Betrieb macht, wo ihr arbeitet und mit wem. Am Telefon, per Video oder bei dir vor Ort.
- 2
Wir prüfen
Wir lesen deinen bestehenden Vertrag, gleichen die Tätigkeitsbeschreibung ab und suchen nach Lücken. Verglichen wird über die VEMA aus mehr als 100 Gesellschaften.
- 3
Du entscheidest
Du bekommst eine klare Empfehlung ohne Kaufzwang. Willst du etwas ändern, übernehmen wir den Papierkram mit der Gesellschaft.
Passt oft dazu
Häufige Fragen
Ist die Betriebshaftpflicht Pflicht?
Für die meisten Betriebe nicht gesetzlich. Viele Auftraggeber, Vermieter und Ausschreibungen verlangen sie aber. Und ohne sie haftet der Betrieb im Schadenfall selbst.
Zahlt die Betriebshaftpflicht auch Schäden an meinen eigenen Sachen?
Nein. Sie zahlt Schäden, die du oder deine Leute anderen zufügen. Für Einrichtung, Werkzeug und Waren gibt es die Inhalts- oder Geschäftsversicherung.
Sind meine Mitarbeiter mitversichert?
In der Regel ja, wenn sie für den Betrieb arbeiten. Wie es mit Subunternehmern, Aushilfen oder Leiharbeitern aussieht, steht im Vertrag. Das prüfen wir mit.
Was passiert, wenn jemand unberechtigt Geld von mir fordert?
Die Betriebshaftpflicht prüft den Anspruch und wehrt unberechtigte Forderungen ab, notfalls vor Gericht. Auch das gehört zur Leistung.
Ich berate nur. Brauche ich dann eine Betriebshaftpflicht?
Für Beratungsfehler ist die Vermögensschadenhaftpflicht zuständig, die Betriebshaftpflicht deckt sie nicht. Sinnvoll ist sie trotzdem, sobald Kunden in dein Büro kommen oder du bei ihnen vor Ort bist. Oft lassen sich beide kombinieren.
Was kostet eine Betriebshaftpflicht?
Das hängt vor allem von der Tätigkeit ab, dazu von Umsatz und Zahl der Mitarbeiter. Ein Büro ist günstiger als ein Dachdecker. Mit dem Check oben bekommst du ein Angebot, das zu deinem Betrieb passt.
Ich mache mich gerade selbstständig. Ab wann brauche ich sie?
Ab dem ersten Auftrag. Viele Auftraggeber fragen schon vor der Vergabe nach dem Nachweis. Wir richten den Vertrag so ein, dass er mit deinem Betrieb wachsen kann.
Mein Betrieb hat sich verändert. Muss ich das melden?
Ja. Neue Tätigkeiten, mehr Mitarbeiter oder ein neues Geschäftsfeld sollten im Vertrag stehen. Sonst kann es im Schadenfall Streit geben. Sag uns Bescheid, wir passen das an.
Lass uns schnacken
Ruf an, schreib eine Nachricht oder buch dir direkt einen Termin – wir melden uns immer persönlich zurück.
Willhoop 5, 1. OG · 22453 Hamburg · +49 40 3786720
