Cyberversicherung
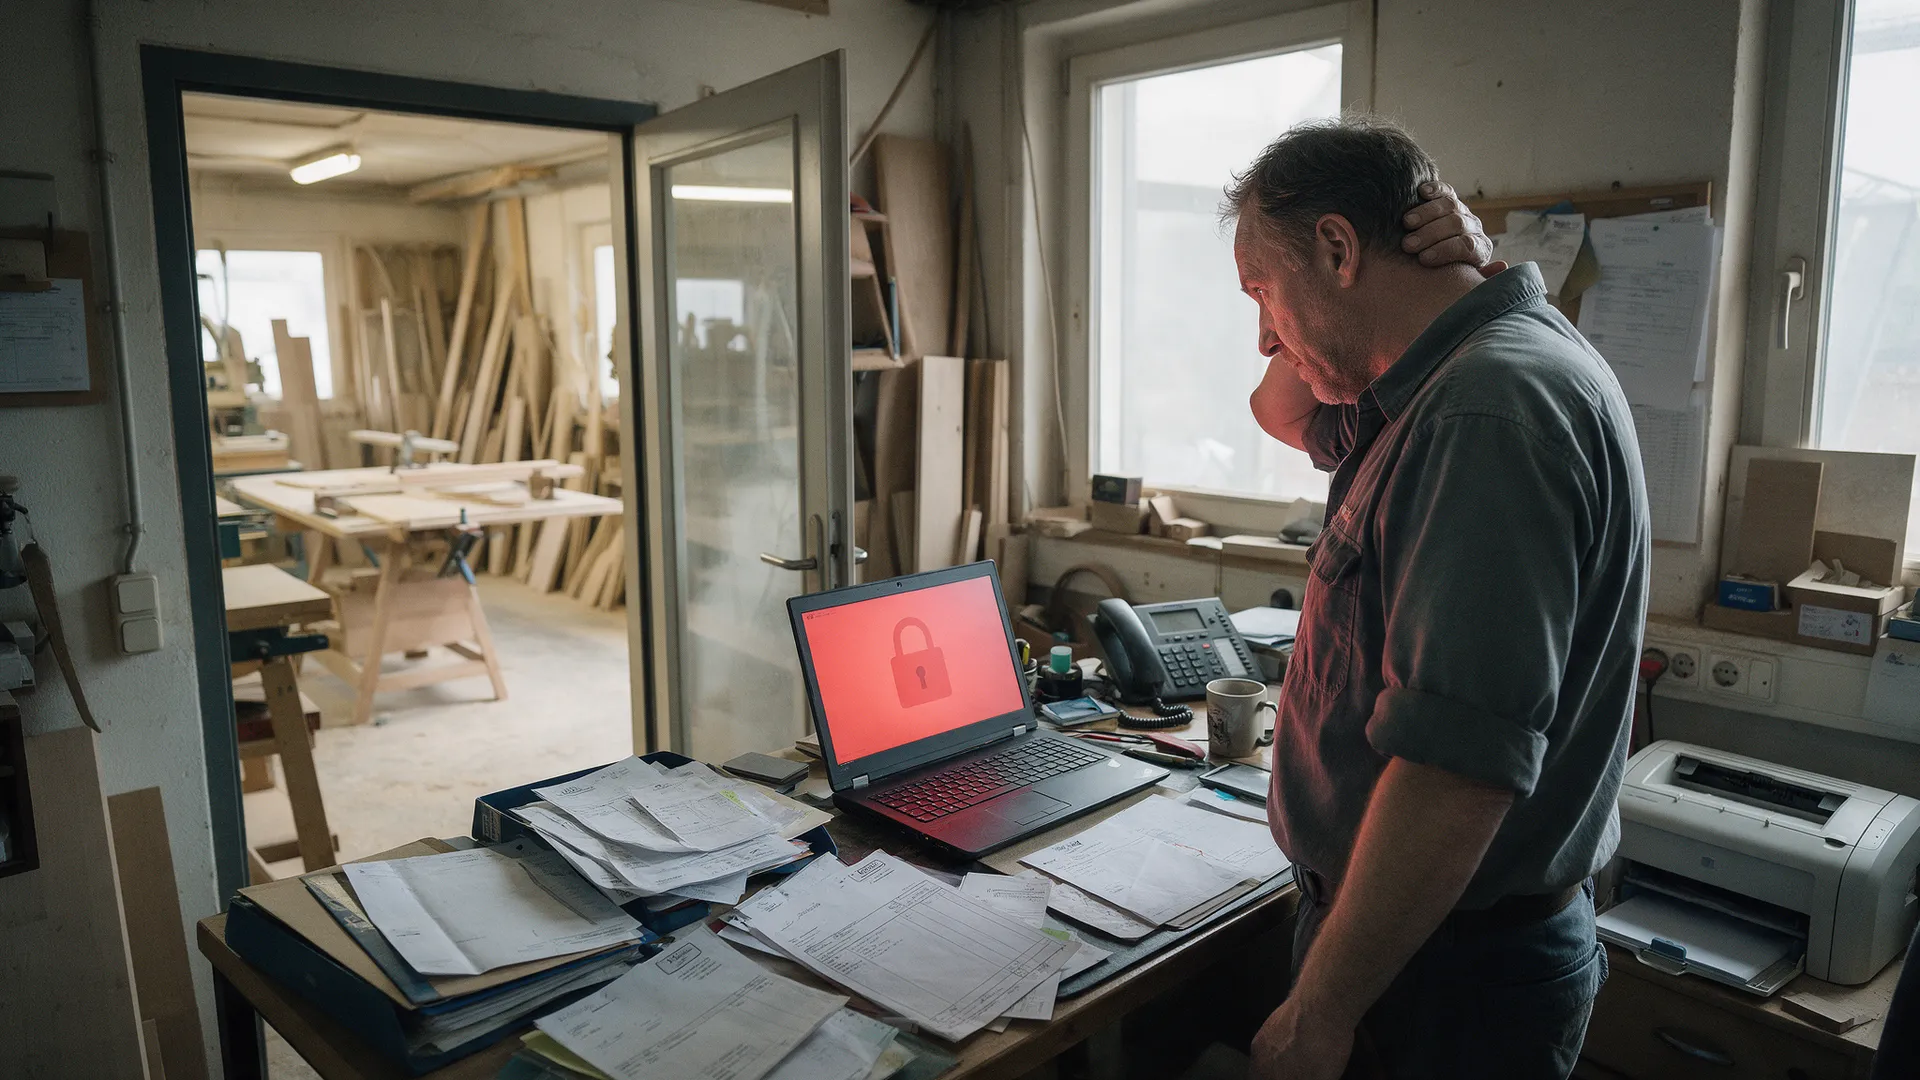
Ein Klick auf den falschen Anhang, und morgens lässt sich kein Rechner mehr öffnen. Keine Aufträge, keine Rechnungen, keine Kundendaten. Eine Cyberversicherung holt dir dann Fachleute ins Haus, trägt die Kosten und hilft, den Betrieb wieder ans Laufen zu bringen.
Was eine Cyberversicherung leistet
Das Wichtigste ist die schnelle Hilfe. Danach zahlt sie, was der Angriff dich selbst kostet, und was er bei anderen anrichtet. Die Betriebshaftpflicht hilft hier kaum: Eigene Schäden zahlt sie nie.
-
Hilfe sofort
- Notfallnummer rund um die Uhr
- IT-Forensiker, die den Angriff eingrenzen
- Juristen für die Meldepflichten nach der DSGVO
- Beratung zur Krisenkommunikation mit Kunden
-
Deine eigenen Schäden
- Wiederherstellung von Daten und Systemen
- Ausfall im Betrieb: entgangener Gewinn, laufende Kosten
- Kosten für die Benachrichtigung Betroffener
-
Schäden bei anderen
- Ansprüche von Kunden und Partnern, etwa nach abgeflossenen Daten
- Abwehr unberechtigter Forderungen, notfalls vor Gericht
Die ersten 72 Stunden
So läuft ein Angriff mit Verschlüsselung typischerweise ab. Mit Versicherung stehst du dabei nicht allein da.
- Stunde 0 Nichts geht mehr Die Rechner sind gesperrt, auf dem Bildschirm eine Lösegeldforderung. Nichts anfassen, nichts bezahlen.
- Stunde 1 Anruf bei der Notfallnummer Der Versicherer schickt Fachleute, oft schon aus der Ferne. Und du gibst uns Bescheid.
- Tag 1 bis 2 Eingrenzen und wiederherstellen Forensiker finden das Einfallstor, Systeme werden bereinigt und aus der Datensicherung zurückgespielt.
- bis 72 Stunden Meldung an die Datenschutzbehörde Sind personenbezogene Daten betroffen, muss der Vorfall in der Regel binnen 72 Stunden gemeldet werden. Juristen helfen dabei.
- danach Abrechnen Ausfall im Betrieb, Wiederherstellung und berechtigte Ansprüche von Kunden zahlt die Versicherung.
So kommen Angreifer rein
Angriffe laufen meist automatisiert und treffen nicht nur große Firmen. Gerade kleine Betriebe ohne eigene IT-Abteilung sind ein leichtes Ziel.
-
Der falsche Anhang
Eine echt wirkende Mail mit Rechnung oder Lieferschein. Ein Klick genügt, und die Schadsoftware ist drin.
-
Die gefälschte Zahlungsaufforderung
Eine Mail im Namen des Chefs oder Lieferanten, mit neuer Kontonummer. Ist nicht in jedem Vertrag drin, oft ein eigener Baustein.
-
Veraltete Software
Fehlende Updates und offene Fernzugänge sind für Angreifer wie eine angelehnte Tür.
-
Gestohlene Passwörter
Ein Passwort für alles, kein zweiter Faktor: So kommen Angreifer ins Postfach und von dort weiter.
Was Versicherer von deiner IT erwarten
Kein Hindernis, sondern ohnehin der beste Schutz. Viele Betriebe erfüllen das meiste schon, manchmal fehlt ein Punkt.
- Datensicherung, getrennt vom Netz. Regelmäßig, und so, dass ein Angreifer sie nicht mitverschlüsseln kann.
- Aktuelle Updates. Für Betriebssysteme, Programme und Router, am besten automatisch.
- Anmeldung mit zweitem Faktor. Mindestens für E-Mail und Fernzugriff.
- Virenschutz und Firewall. Auf allen Geräten, auch im Homeoffice.
Angebot für deine Cyberversicherung
5 kurze Schritte, etwa zwei Minuten. Danach siehst du, welche Bausteine zu deinem Betrieb passen und was für deinen Beitrag spricht, und schickst uns die Angaben direkt.
Was macht dein Betrieb?
Die Branche bestimmt, welche Daten im Spiel sind und wie teuer ein Ausfall wird.
Dein Betrieb in Zahlen
Für den Beitrag zählen vor allem Umsatz und Branche. Ungefähre Angaben reichen.
Was gibt es bei euch?
Mehrfachauswahl möglich. Daraus ergeben sich die Bausteine für dein Angebot.
Was ist bei der IT-Sicherheit schon da?
Mehrfachauswahl möglich. Ehrlich angeben, das fragen die Versicherer im Antrag auch.
Gibt es schon eine Cyberversicherung?
Manchmal steckt ein kleiner Cyber-Baustein auch in einem anderen Vertrag.
So sieht dein Betrieb nach deinen Angaben für Versicherer aus. Das ist eine erste Einschätzung, das verbindliche Angebot rechnen wir mit dir.
Deine Angaben im Überblick
Sollen wir dir ein Angebot rechnen?
Schick uns die Angaben. Wir vergleichen Tarife, die zu deinem Betrieb passen, und gehen die IT-Fragen vor dem Antrag mit dir durch.
So läuft das ab
Drei Schritte, keine Verpflichtung.
- 1
Wir schnacken
Du erzählst, wie dein Betrieb arbeitet: welche Daten, welche Programme, wer sich um die IT kümmert. Am Telefon, per Video oder bei dir vor Ort.
- 2
Wir prüfen
Wir gehen mit dir die Fragen der Versicherer zur IT-Sicherheit durch und vergleichen über die VEMA aus mehr als 100 Gesellschaften.
- 3
Du entscheidest
Du bekommst eine klare Empfehlung ohne Kaufzwang. Beim Antrag helfen wir, und im Schadenfall sind wir dein Ansprechpartner.
Passt oft dazu
Häufige Fragen
Lohnt sich eine Cyberversicherung für einen kleinen Betrieb?
Angriffe laufen meist automatisiert und treffen nicht nur große Firmen. Gerade kleine Betriebe haben selten eine eigene IT-Abteilung. Ob sich der Schutz für dich lohnt, klären wir im Gespräch.
Was muss ich tun, wenn ich angegriffen werde?
Ruhe bewahren und sofort die Notfallnummer des Versicherers anrufen. Dort sagt man dir, was du als Nächstes tun solltest. Und gib uns Bescheid, wir begleiten den Schaden.
Mein IT-Dienstleister kümmert sich doch um alles. Reicht das nicht?
Ein guter Dienstleister senkt das Risiko deutlich. Die Kosten eines Angriffs, den Ausfall im Betrieb und Ansprüche von Kunden trägt er aber nicht. Dafür ist die Versicherung da.
Was fragen die Versicherer im Antrag?
Meist geht es um Datensicherungen, Updates, Virenschutz und die Anmeldung mit mehreren Faktoren. Wir gehen die Fragen vorher mit dir durch, damit die Angaben stimmen.
Sind gefälschte Zahlungsaufforderungen mitversichert?
Nicht in jedem Vertrag. Oft ist das ein eigener Baustein. Wir prüfen, ob er für deinen Betrieb sinnvoll ist und ob er drin ist.
Zahlt nicht die Betriebshaftpflicht?
Kaum. Sie zahlt keine eigenen Schäden, also weder die Wiederherstellung deiner Daten noch den Ausfall im Betrieb. Und Datenverluste bei Kunden deckt sie meist nur eingeschränkt.
Zahlt die Cyberversicherung auch, wenn ein Mitarbeiter einen Fehler macht?
In der Regel ja, ein falscher Klick ist der häufigste Weg für Angreifer. Die genauen Bedingungen unterscheiden sich je nach Gesellschaft. Das sehen wir uns mit dir an.
Lass uns schnacken
Ruf an, schreib eine Nachricht oder buch dir direkt einen Termin – wir melden uns immer persönlich zurück.
Willhoop 5, 1. OG · 22453 Hamburg · +49 40 3786720
